Você recebe comissão de um lado, faz um serviço de outro e ainda vende alguma coisa. No fim do ano, ninguém sabe dizer quanto entrou no total.
O problema é que o MEI tem um teto de faturamento por ano. Passar dele sem perceber muda o imposto que você paga e pode tirar você do MEI.
A saída é simples: uma planilha de uma página, atualizada uma vez por mês. Aqui você vê o que conta, como montar a planilha e o que fazer se o teto chegar perto.
O que é o limite de faturamento do MEI
É o valor máximo de receita bruta que o MEI pode ter em um ano-calendário (de janeiro a dezembro). O que conta é a soma do ano: você pode faturar muito num mês e pouco no outro.
A Lei Complementar 238/2026 aumentou esse teto em duas etapas:
- teto anterior à nova lei: R$ 81.000 no ano;
- no ano de 2027: R$ 110.000;
- a partir de 2028: R$ 140.000.
Quem abre o CNPJ no meio do ano tem um limite proporcional: o teto do ano dividido por 12 e multiplicado pelos meses de atividade. Mês começado conta como mês inteiro. Com R$ 110.000, cada mês vale R$ 9.166,67.
A própria lei condiciona o aumento à previsão da perda de arrecadação no orçamento federal. Antes de fazer a conta, confira o valor em vigor no texto da Lei Complementar 238 no Planalto ou no Portal do Empreendedor, no gov.br.
Se uma das suas fontes de renda é uma loja de produto físico, o ABC do Drop, do Rafael Lima, ensina a montar uma loja de dropshipping em que um fornecedor nacional cuida do envio. O curso traz uma planilha de controle financeiro, útil para separar o que entra da loja (link de afiliado).
O que entra na conta
O limite olha para a receita bruta: tudo o que você vende de produtos e serviços pela atividade do CNPJ. Só saem da conta as vendas canceladas e os descontos incondicionais (aqueles dados na hora, sem exigir nada do cliente).
A conta é sobre o que entrou, e não sobre o lucro. Pense no taxímetro: ele marca a corrida inteira, e não o que sobra depois da gasolina. Gasto com material, frete ou anúncio não é descontado.
Na prática, entram os recebimentos da atividade:
- comissão de afiliado;
- serviços prestados, com ou sem nota;
- vendas de produtos, em loja própria, marketplace ou WhatsApp;
- qualquer outro valor que você receba pela atividade principal.
Dinheiro que não veio da atividade, como um amigo devolvendo um empréstimo, não é receita. Se a dúvida for sobre um caso específico, pergunte a um contador antes de decidir.
Atenção: o valor conta mesmo sem nota fiscal e mesmo que o dinheiro tenha caído na sua conta pessoal. Misturar as contas não tira o valor do limite.
Como acompanhar mês a mês
O governo já pede um controle parecido. O MEI deve preencher o Relatório Mensal de Receitas Brutas até o dia 20 do mês seguinte, segundo a página do serviço no gov.br. O relatório fica arquivado com você, para apresentar se for exigido.
Use esse relatório como base e acrescente o que ele não tem: o acumulado do ano.
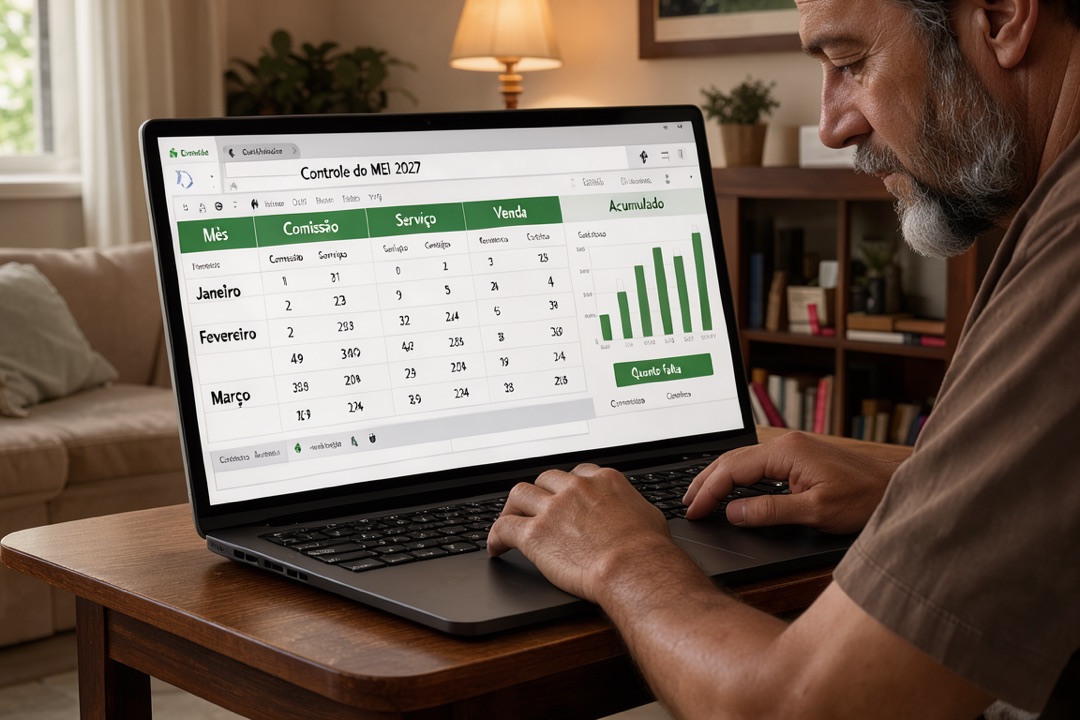
- Crie uma planilha com as colunas: mês, comissão, serviço, venda, total do mês, acumulado e quanto falta.
- No dia 1º de cada mês, abra os extratos do mês anterior: conta do banco, painel da plataforma de afiliados e anotações de serviços.
- Some cada tipo de recebimento e preencha a linha do mês.
- Some o total do mês ao acumulado.
- Subtraia o acumulado do limite do ano para ver quanto falta.
- Preencha o relatório mensal e guarde com os comprovantes.
Exemplo com uma MEI fictícia, a Marina, num ano com limite de R$ 110.000:
| Mês | Comissão | Serviço | Venda | Total | Acumulado |
|---|---|---|---|---|---|
| Janeiro | R$ 800 | R$ 1.500 | R$ 600 | R$ 2.900 | R$ 2.900 |
| Fevereiro | R$ 1.000 | R$ 1.800 | R$ 500 | R$ 3.300 | R$ 6.200 |
| Março | R$ 700 | R$ 2.200 | R$ 900 | R$ 3.800 | R$ 10.000 |
Neste exemplo, Marina chega a março com R$ 10.000 acumulados. Faltam R$ 100.000 para o limite, e a média dela, de R$ 3.333,33, está bem abaixo da referência de R$ 9.166,67.
Dica: todo mês, compare o acumulado com a média mensal do limite multiplicada pelo número do mês. Com R$ 110.000, seis meses dão R$ 55.000: passou disso em junho, acompanhe de perto.
O que acontece se passar
As regras estão no art. 18-A da Lei Complementar 123/2006 e dependem de quanto você passou. A faixa de 20% é sempre calculada sobre o limite do ano.
- Até 20% acima: você sai do MEI a partir de 1º de janeiro do ano seguinte. A diferença de imposto é paga sem acréscimos, em parcela única, junto com a guia de janeiro.
- Mais de 20% acima: a saída vale desde 1º de janeiro do ano em que você passou, e os tributos do ano inteiro seguem a regra geral do Simples Nacional.
Exemplo com o limite de R$ 110.000: se Marina fechar o ano com R$ 120.000, passou R$ 10.000, cerca de 9%, e fica na primeira faixa. Se fechar com R$ 135.000, passou R$ 25.000, cerca de 23%, e cai na segunda.
Atenção: passou do limite, comunique o desenquadramento até o último dia útil do mês seguinte. Quem passa em agosto comunica até o último dia útil de setembro.
A comunicação é feita no Portal do Simples Nacional, na área do Simei, pelo serviço “Comunicar o desenquadramento do SIMEI”. Mesmo fora do MEI, você entrega a Declaração Anual do MEI (DASN-SIMEI) dos meses em que ficou nele, até o último dia de maio do ano seguinte.
Para saber quanto vai pagar e como migrar, converse com um contador: o cálculo depende de cada caso.
Seu próximo passo
Hoje, abra o extrato do banco e o painel da plataforma de comissões. Some tudo o que recebeu pela atividade do CNPJ desde 1º de janeiro e subtraia do limite do ano.
Esse número é a primeira linha da sua planilha. No dia 1º do próximo mês, some mais uma.