Caiu R$ 5.000 na conta do seu CNPJ no mês. Dá para gastar tudo? Não. Esse valor é faturamento, e faturamento ainda não é seu.
A resposta curta: o faturamento é o que o MEI informa na declaração anual do negócio, a DASN-SIMEI. Para você, só pode sair o lucro. No seu Imposto de Renda de pessoa física, uma parte desse lucro é isenta, e o que passar dela, sem contabilidade que comprove, entra como rendimento tributável.
Este texto é para quem já vende serviços ou produtos online como MEI (Microempreendedor Individual). Ele não substitui um contador, mas deixa você pronto para conversar com um.
Faturamento e lucro: a diferença em uma conta de exemplo
Faturamento (ou receita bruta) é tudo o que o negócio recebeu com vendas e serviços. Lucro é o que sobra depois de pagar os custos do negócio. Pense numa torneira e num balde: o faturamento é a água que sai da torneira, e o lucro é a água que ficou no balde depois dos vazamentos.
Exemplo (valores inventados): Camila é MEI, faz design de posts e vende canecas personalizadas pela internet. Em um mês, a conta dela ficou assim:
| Item | Valor |
|---|---|
| Faturamento do mês | R$ 5.000,00 |
| Canecas e embalagens | R$ 900,00 |
| Anúncios | R$ 600,00 |
| Ferramenta de design | R$ 100,00 |
| DAS (imposto mensal do MEI, valor de exemplo) | R$ 80,00 |
| Total de despesas | R$ 1.680,00 |
| Lucro do mês | R$ 3.320,00 |
Camila recebeu R$ 5.000, mas o lucro foi de R$ 3.320. Se ela tratar os R$ 5.000 como seus, no mês seguinte não terá dinheiro para repor as canecas.
Se a sua loja vende produto físico, o custo do produto, o frete e o anúncio pesam muito nessa conta. O ABC do Drop, do Rafael Lima, traz uma planilha de controle financeiro. Ele ensina a montar uma loja de dropshipping, em que um fornecedor nacional cuida do envio (link de afiliado).
O que a Receita diz sobre o lucro do MEI
O lucro que o negócio paga a você pode entrar no seu Imposto de Renda como rendimento isento, até um limite. A regra está no art. 145 da Resolução CGSN nº 140/2018, que vale também para o MEI. Pró-labore, aluguel e pagamento por serviço prestado ficam fora da isenção.
Sem contabilidade, o limite isento é um percentual da receita bruta do ano. Os percentuais são os do Lucro Presumido, do art. 15 da Lei nº 9.249/1995:
- 8% para comércio, indústria e transporte de cargas;
- 16% para transporte de passageiros;
- 32% para serviços em geral.
Quem tem mais de uma atividade, como a Camila, aplica a cada receita o percentual da atividade dela: 32% sobre o design e 8% sobre as canecas.
Exemplo: um MEI de serviços faturou R$ 60.000 no ano e teve R$ 10.000 de despesas. O lucro foi de R$ 50.000. A parcela isenta é de R$ 19.200 (R$ 60.000 x 32%), e os outros R$ 30.800 entram como rendimento tributável.
Rendimento tributável não quer dizer imposto certo. Se vai sobrar imposto a pagar depende de tudo o que você recebeu no ano, e o programa da declaração faz essa conta.
Existe outro caminho. Quem mantém escrituração contábil (a contabilidade completa, feita por um contador) e mostra um lucro maior que o limite pode declarar como isento todo o lucro comprovado.
Atenção: limites e regras do Imposto de Renda podem mudar. Antes de declarar, confira as perguntas e respostas do IRPF no site da Receita Federal.
Ser MEI, por si só, não obriga a declarar o Imposto de Renda de pessoa física. Segundo a Receita Federal, a obrigação depende dos rendimentos recebidos.
Como registrar para provar o lucro
Quem não tem contabilidade precisa, no mínimo, do relatório mensal de receitas brutas. O gov.br o descreve como o documento que organiza e comprova os valores recebidos por mês. Ele serve para acompanhar o limite de faturamento, preencher a DASN-SIMEI e comprovar renda num pedido de crédito.
Para baixar o modelo:
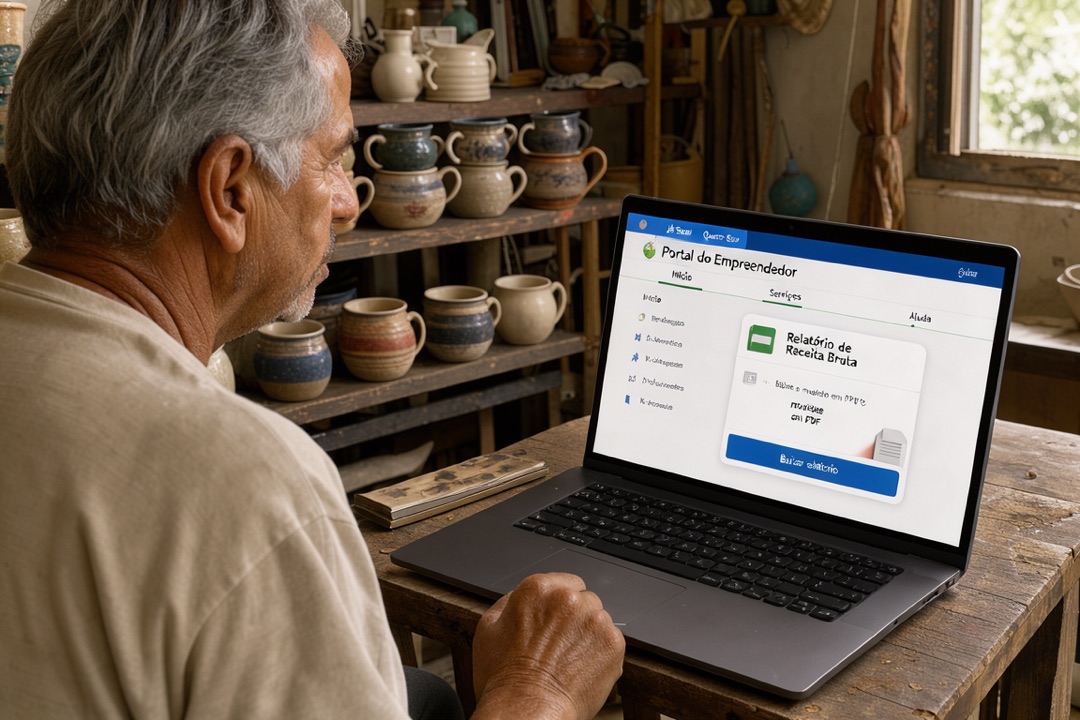
- Entre no Portal do Empreendedor e escolha o tema “Já Sou”.
- Toque no card “Relatório de Receita Bruta”.
- Baixe o modelo do relatório em PDF.
- Preencha o faturamento bruto do mês até o dia 20 do mês seguinte.
- Guarde o arquivo, para apresentar se alguém pedir.
A mesma página do gov.br indica também o preenchimento pelo aplicativo Meu MEI Digital, que é mais prático no celular.
O relatório registra o que entrou. Para provar o lucro, guarde também o que saiu:
- notas fiscais e recibos de compras do negócio;
- comprovantes de PIX e de pagamento de anúncios e ferramentas;
- guias do DAS pagas;
- uma planilha simples com data, descrição e valor de cada despesa.
Cuidado: o relatório vale o que o seu controle vale. Anote também a receita sem nota e nunca misture a compra pessoal com a do negócio.
Retirar dinheiro do negócio sem se perder
Trate o negócio como alguém separado de você. Ele paga as despesas, guarda uma reserva e só depois transfere uma retirada fixa para a sua conta pessoal.
No exemplo da Camila, o lucro foi de R$ 3.320. Ela define uma retirada de R$ 2.000 por mês e deixa R$ 1.320 como reserva para repor estoque, pagar anúncio e cobrir um mês fraco.
- Some as despesas do mês e calcule o lucro.
- Transfira a retirada fixa por PIX para a conta pessoal, sempre no mesmo dia.
- Guarde o comprovante: ele mostra quanto do lucro foi para você no ano.
- Deixe o restante na conta do negócio como reserva.
- Se o lucro vier menor que a retirada, retire menos naquele mês.
Dica: abra uma conta separada só para o CNPJ. Quando o dinheiro da loja e o do mercado ficam no mesmo lugar, nenhum relatório fecha.
Seu próximo passo
Hoje, pegue o extrato do mês passado, some tudo o que entrou e preencha o relatório mensal de receitas brutas. Depois liste as despesas com comprovante e calcule o lucro, como na tabela da Camila.
Se sobrar dúvida sobre quanto declarar como isento, leve o relatório e os comprovantes a um contador. Com os números organizados, a conversa é mais rápida.