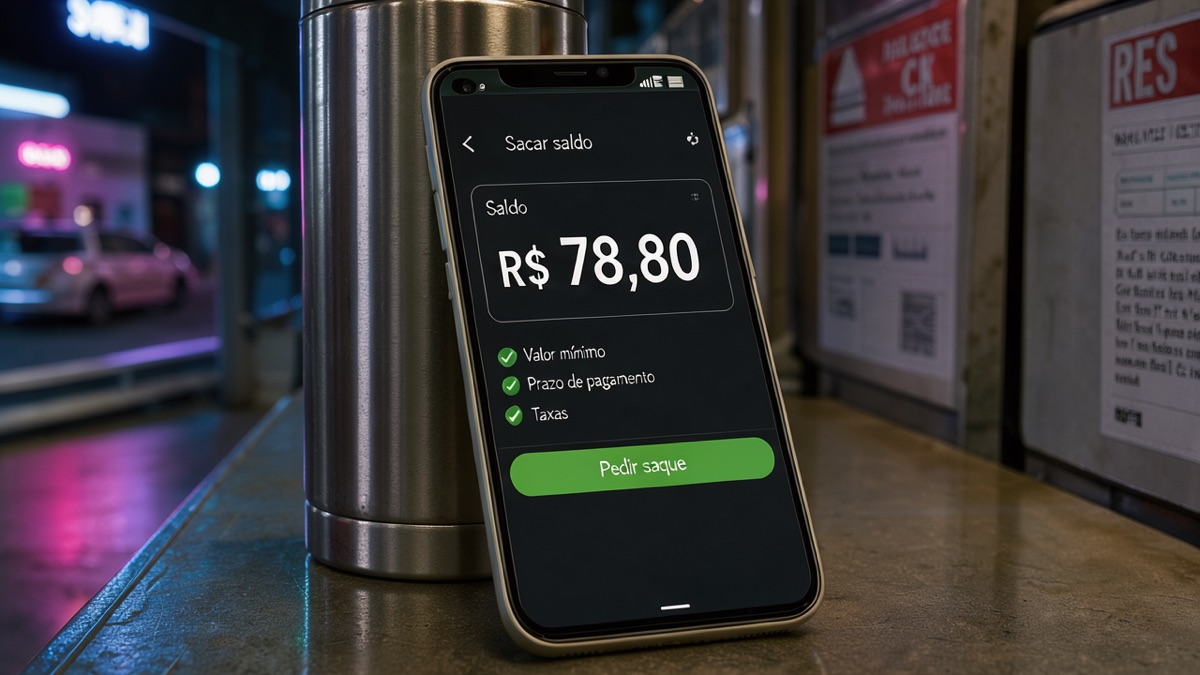
O saldo no app cresceu, você tocou em “sacar” e apareceu uma tela pedindo mais um dado, ou até um pagamento. Aí bate a dúvida: isso é regra normal ou é golpe?
Na prática, é no saque que muito golpe se revela. Até ali, o app falso só mostrou um saldo na tela. Para lucrar, ele precisa de um passo a mais: cobrar algo de você antes de “liberar” o dinheiro.
Este checklist tem três conferências, na ordem: os termos do app, o que ele pede de você e o que fazer se o dinheiro não chegar. Leva uns dez minutos e você faz antes de pedir o primeiro saque.
Por que o saque é o ponto crítico
Até o saque, você só deu o que o app pede para cadastrar. No saque, entram o seu CPF, a sua conta e o seu tempo de espera.
App sério já avisou as regras de saque antes: valor mínimo, data de pagamento e por onde o dinheiro sai. App que esconde essas regras, ou muda no dia do saque, merece desconfiança.
Se o seu caminho é ganhar comissão indicando produtos, o Fórmula Negócio Online, do Alex Vargas, tem um módulo com o afiliado como modelo principal, em videoaulas com garantia de 7 dias. Ele ajuda a entender de onde vem a comissão que você vai sacar depois (link de afiliado).
Conferir os termos do app
Abra os termos de uso ou a central de ajuda do app e procure a parte de pagamentos. Anote cada item abaixo. Se algum não estiver escrito, pergunte ao suporte oficial antes de sacar.
- Valor mínimo: quanto de saldo você precisa ter para pedir o saque.
- Data ou prazo: se o pagamento sai num dia fixo do mês ou em quantos dias.
- Taxa: se existe algum desconto sobre o valor, e de quanto.
- Forma de pagamento: PIX, conta bancária, carteira do próprio app.
- Imposto: se há retenção para pessoa física.
- Quem é o dono do app: nome da empresa e canal de suporte.
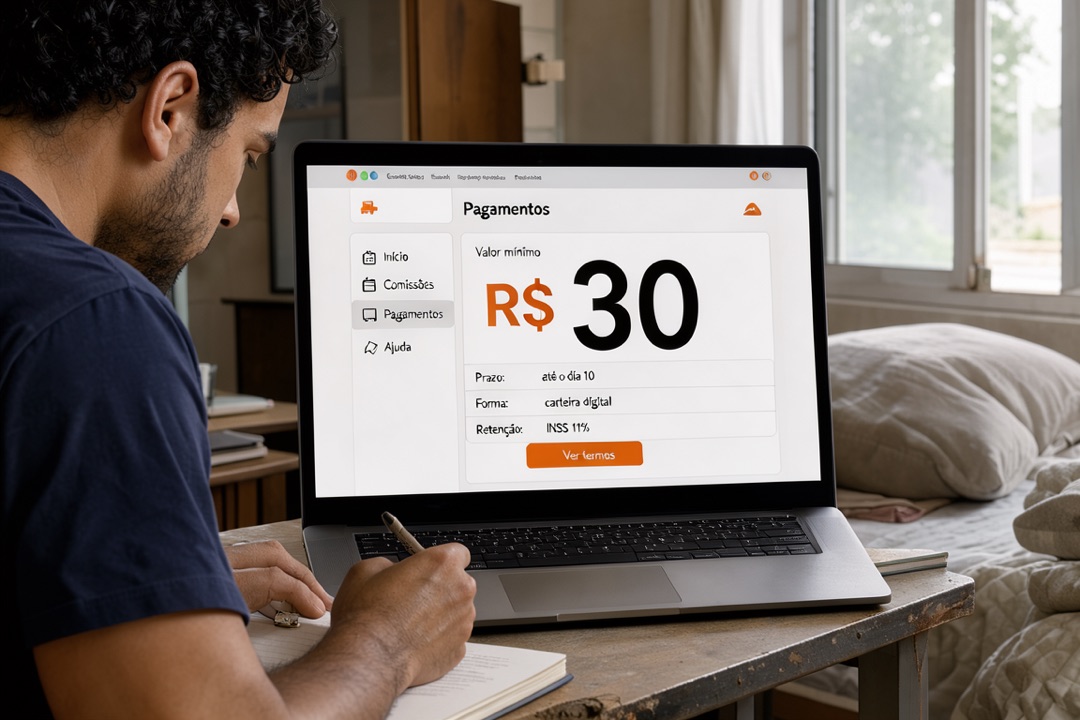
Como exemplo, veja o Programa de Afiliados da Shopee. Segundo o blog oficial da Shopee, o afiliado precisa ter ao menos R$ 30 em comissão para receber.
O mesmo texto diz que a pessoa física (quem se cadastra com CPF) recebe até o dia 10 de cada mês, na carteira ShopeePay, a carteira digital da Shopee, que precisa ser ativada antes. A pessoa jurídica (quem se cadastra com CNPJ, como empresa) recebe até o dia 30, na conta bancária do cadastro, e só depois de emitir a nota fiscal.
Também há retenção, que é o imposto descontado antes de o dinheiro chegar. Para pessoa física, o blog fala em 11% de INSS, além do imposto de renda retido na fonte, cuja taxa sobe conforme o valor. Exemplo: de uma comissão de R$ 100, R$ 11 ficam retidos só no INSS. O valor que chega é menor que o saldo que você viu.
Esses números podem mudar. Confira o valor atual no painel de afiliados e na central de ajuda do app, nunca num vídeo.
Conferir o que o app pede
Agora olhe o que o app pede na hora do saque. Compare com o que os termos dizem.
- Dados comuns de pagamento: nome, CPF e data de nascimento. A Shopee, por exemplo, pede que nome completo, CPF, PIS e data de nascimento do afiliado pessoa física estejam iguais aos do eSocial. Esse é o sistema do governo que guarda os dados de trabalho e de INSS.
- A chave PIX ou a conta que é sua, no seu nome.
- Nota fiscal, só se o termo falar que a conta é de empresa.
Desconfie de pedidos que os termos não mencionam:
- Senha do celular, do banco ou código que chegou por SMS.
- Foto do cartão ou dos documentos fora da tela do app.
- Pedido de “confirmar” a conta pelo WhatsApp de alguém.
- Qualquer pagamento antes de receber, seja chamado de taxa, seguro ou imposto.
Atenção: se o app pedir dinheiro, mesmo R$ 10, para liberar o seu saque, pare. Desconto sobre o valor que você vai receber é uma coisa. Você pagar do seu bolso para receber é outra, e é o sinal clássico de golpe.
Antes de pagar qualquer coisa, procure essa cobrança nos termos. Se não estiver lá, não pague.
Se o saque não chegar
Primeiro, confira o prazo dos termos: talvez o pagamento ainda esteja dentro da data. Se já passou, siga estes passos.
- Tire print do saldo, do pedido de saque, da data e dos termos de pagamento.
- Guarde as conversas e os e-mails do app, com data e hora visíveis.
- Abra o chamado pelo canal de suporte que está dentro do app ou no site oficial. Evite números que chegaram por mensagem ou anúncio.
- Anote o número do protocolo e peça a resposta por escrito.
- Se o app cobrou algo antes de pagar, procure o seu banco, registre boletim de ocorrência e leve os prints.
Cuidado: depois de abrir um chamado, desconfie de quem aparecer no seu WhatsApp oferecendo “resolver o saque”. Suporte oficial não chama você por mensagem pedindo senha ou pagamento.
Se você já pagou alguma taxa, leia o fascículo “Golpes: Caiu? Veja o que Fazer”, do CERT.br, antes de agir. Ele lista o que fazer depois de cair num golpe.
Seu próximo passo
Hoje, abra o app em que você tem saldo e copie numa nota do celular os seis itens do primeiro checklist. Só peça o saque quando todos estiverem respondidos.
Se algum deles não estiver claro nos termos, escreva para o suporte oficial e espere a resposta antes de entregar qualquer dado novo.